Descrição: Itaú Personnalité The One Mastercard Black terá novas regras em 2027. Entenda os gastos exigidos e o impacto nos benefícios.
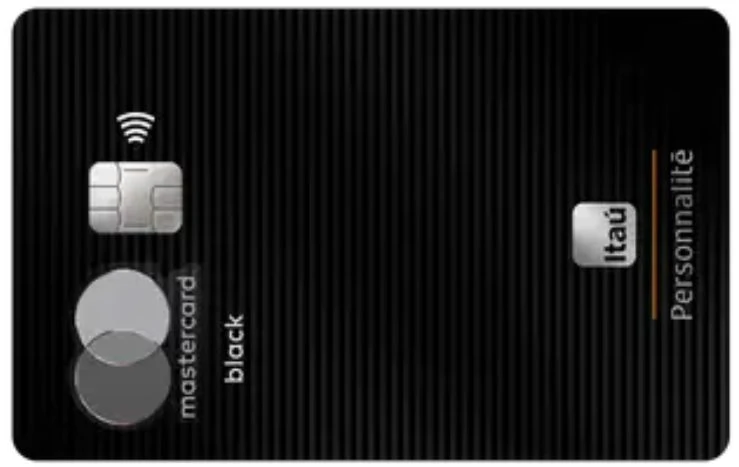
O Itaú Personnalité The One Mastercard Black terá mudanças importantes na concessão de benefícios a partir de janeiro de 2027. A proposta do banco é vincular o acesso às vantagens máximas do cartão ao volume de gastos realizados pelos clientes, estabelecendo uma exigência mensal ou trimestral para manter todas as funcionalidades disponíveis.
A novidade merece atenção, principalmente para quem escolheu o cartão pela experiência premium, pelos benefícios de viagem e pelo posicionamento exclusivo dentro do segmento de alta renda. Afinal, ter um cartão sofisticado na carteira não significa necessariamente aproveitar todas as suas vantagens, e essa nova política pode mudar a forma como alguns clientes avaliam o custo-benefício do produto.
Em 2026, o assunto já entra no planejamento de quem utiliza o cartão com frequência, mas também de quem prefere concentrar seus recursos em investimentos e mantém despesas menores no crédito. A questão é simples: será que vale a pena continuar com um cartão premium quando seus benefícios passam a depender diretamente dos gastos?
O que é o Itaú Personnalité The One Mastercard Black?
O Itaú Personnalité The One Mastercard Black é um cartão de crédito voltado ao público de alta renda atendido pelo Itaú Personnalité. Desenvolvido em parceria com a Mastercard, ele ocupa uma posição de destaque na linha de cartões oferecida pelo banco.
Seu público inclui clientes que buscam serviços diferenciados, vantagens relacionadas a viagens e uma experiência financeira compatível com suas necessidades. Entretanto, o cartão também exige uma avaliação cuidadosa dos custos envolvidos, sobretudo quando a anuidade e as condições de acesso aos benefícios entram na conta.
Vale destacar que existe uma versão diferente destinada ao público do Itaú Private Bank: o Itaú Private Bank The One Mastercard Black. Embora os dois produtos compartilhem o nome The One, eles atendem a segmentos distintos e podem ter condições específicas.
Entre os pontos que merecem atenção estão:
- Posicionamento premium: cartão voltado a clientes de alta renda.
- Bandeira Mastercard Black: acesso aos benefícios previstos para a categoria, conforme as regras aplicáveis.
- Relacionamento bancário: a elegibilidade está vinculada ao segmento Personnalité e aos critérios definidos pelo banco.
- Custo de manutenção: a anuidade deve ser comparada com as vantagens efetivamente utilizadas.
- Regras de utilização: a partir de 2027, os gastos passam a ter papel importante na manutenção dos benefícios máximos.
Como funcionarão as novas regras do The One em 2027?
A partir de janeiro de 2027, os benefícios máximos do cartão estarão sujeitos a critérios de gastos. De acordo com as condições descritas para a mudança, o cliente deverá alcançar R$ 4 mil em compras no mês ou R$ 12 mil no trimestre, considerando os parâmetros de avaliação informados pelo banco.
Na prática, isso significa que o valor gasto no cartão poderá influenciar diretamente as vantagens disponibilizadas ao titular. Quem mantiver uma utilização compatível com os limites estabelecidos poderá continuar elegível aos benefícios máximos, enquanto os clientes que não cumprirem os critérios poderão ter acesso reduzido às vantagens.
Muita gente subestima esse ponto: não basta olhar apenas para os benefícios anunciados no momento da contratação. Também é necessário entender quais condições precisam ser cumpridas para continuar aproveitando tudo o que o produto oferece.
Imagine um cliente que utiliza o The One para pagar viagens, restaurantes, supermercados e despesas recorrentes. Se esses gastos somarem R$ 4 mil ou mais no mês, ele poderá atender ao critério mensal descrito.
Por outro lado, alguém que utiliza o cartão apenas para compras pontuais talvez precise acompanhar a média trimestral para verificar se continua dentro das condições exigidas.
É importante observar que os valores e procedimentos apresentados devem ser conferidos nos regulamentos oficiais do Itaú, pois as regras operacionais podem conter detalhes adicionais sobre quais transações são consideradas elegíveis.
Como os gastos mensais influenciam os benefícios?
A avaliação não deve ser feita olhando apenas para uma fatura isolada. O modelo apresentado prevê a possibilidade de considerar a média dos gastos de três meses quando o cliente não atingir o valor mínimo mensal.
Isso oferece uma alternativa para quem tem despesas variáveis. Um mês mais fraco pode ser compensado por outros períodos de utilização maior, desde que a média e os demais critérios sejam atendidos.
Veja alguns exemplos ilustrativos:
| Gastos no período | Média trimestral | Resultado indicado |
|---|---|---|
| R$ 4.200, R$ 4.100 e R$ 4.000 | R$ 4.100 | Benefícios máximos habilitados |
| R$ 4.800, R$ 4.200 e R$ 3.700 | R$ 4.233 | Benefícios máximos habilitados |
| R$ 3.000, R$ 3.400 e R$ 4.100 | R$ 3.500 | Benefícios máximos habilitados no cenário informado |
| R$ 3.500, R$ 3.700 e R$ 3.800 | R$ 3.667 | Benefícios máximos não habilitados |
Atenção: a tabela reproduz os cenários divulgados para a mudança. No terceiro exemplo, o resultado informado não parece compatível com os critérios de R$ 4 mil mensais ou média trimestral de R$ 4 mil, já que nenhum dos dois é alcançado. Portanto, esse cenário deve ser confirmado no regulamento oficial antes de ser usado como referência definitiva.
Esse detalhe é relevante. Quando uma regra envolve dinheiro e acesso a benefícios, não convém tomar decisões com base em uma interpretação duvidosa, mesmo que ela apareça em uma tabela explicativa.
O que muda para quem já tem o cartão em 2026?
Os clientes que já possuírem o The One até dezembro de 2026 terão uma regra de transição. Conforme as condições apresentadas, os benefícios máximos permanecerão disponíveis até o fim daquele ano.
A primeira avaliação ocorrerá em janeiro de 2027. Nesse momento, será considerado o gasto realizado em dezembro de 2026 ou, caso o cliente não alcance o limite mensal, a média de gastos de outubro, novembro e dezembro, conforme o modelo descrito.
Para visualizar melhor, confira a sequência:
- Até dezembro de 2026: manutenção dos benefícios máximos prevista para os clientes abrangidos pela transição.
- Janeiro de 2027: início da avaliação dos gastos.
- Primeiro critério: análise do gasto no mês anterior.
- Critério alternativo: verificação da média trimestral quando o gasto mensal ficar abaixo do limite.
Essa transição dá algum tempo para o cliente compreender a mudança e reorganizar o uso do cartão, caso considere necessário.
Ainda assim, vale evitar gastos desnecessários só para alcançar uma meta. Gastar mais do que o orçamento permite para preservar vantagens de um cartão pode acabar custando muito mais do que os próprios benefícios.
E quem contratar o The One a partir de janeiro de 2027?
Para os novos clientes, a regra apresentada prevê um período inicial de três meses durante o qual os benefícios máximos serão liberados automaticamente.
Esse intervalo funciona como uma fase de experiência. O cliente poderá conhecer o produto, utilizar suas vantagens e observar se o cartão realmente combina com seus hábitos financeiros antes de começar a avaliação regular.
Considere uma pessoa que contrate o cartão em fevereiro de 2027. Nesse exemplo, os benefícios máximos ficarão disponíveis em fevereiro, março e abril. Em maio, o banco avaliará os gastos de abril ou, se o limite mensal não tiver sido atingido, a média dos três meses iniciais.
Veja os cenários ilustrativos:
| Fevereiro | Março | Abril | Média trimestral | Benefícios máximos em maio |
|---|---|---|---|---|
| R$ 4.200 | R$ 4.100 | R$ 4.000 | R$ 4.100 | Habilitados |
| R$ 4.800 | R$ 4.200 | R$ 3.700 | R$ 4.233 | Habilitados |
| R$ 3.000 | R$ 3.400 | R$ 4.100 | R$ 3.500 | Habilitados no cenário informado, sujeito à confirmação |
| R$ 3.500 | R$ 3.700 | R$ 3.800 | R$ 3.667 | Não habilitados |
Assim como na tabela anterior, o terceiro cenário precisa de esclarecimento: a média está abaixo de R$ 4 mil e o gasto de abril também não chega a esse valor. O resultado indicado, portanto, merece confirmação junto ao banco.
Para quem está pensando em solicitar o cartão em 2027, a recomendação é verificar as condições atualizadas antes de contratar. Os três meses iniciais podem parecer uma vantagem interessante, mas o que realmente importa é saber se será possível manter os benefícios depois desse período.
Quem pode solicitar o Itaú Personnalité The One Mastercard Black?
A elegibilidade indicada para o The One está vinculada ao nível 5 do programa Minhas Vantagens Itaú Personnalité.
Esse requisito mostra que o cartão não é destinado indistintamente a qualquer correntista. O relacionamento com o banco e o enquadramento no programa de vantagens fazem parte dos critérios de acesso.
Antes de solicitar o produto, é recomendável conferir:
- Se você atende aos requisitos do segmento Personnalité.
- Se está enquadrado no nível exigido pelo programa Minhas Vantagens.
- Quais são as condições atuais de aprovação e contratação.
- Qual é o valor vigente da anuidade e se existem possibilidades de desconto ou isenção.
- Quais benefícios estão sujeitos a metas de utilização.
As condições podem ser consultadas nos canais oficiais do Itaú Personnalité e do programa Minhas Vantagens.
Não confunda, porém, elegibilidade com aprovação automática. Atender aos critérios de relacionamento não significa necessariamente que a contratação será aprovada sem outras análises.
Vale a pena continuar com o The One depois da mudança?
Essa é a principal pergunta para quem já utiliza o cartão. A resposta depende do perfil de consumo, dos benefícios realmente aproveitados e do custo total de manutenção.
O The One já foi alvo de críticas relacionadas à anuidade de R$ 4 mil e à comparação entre suas vantagens e as oferecidas por cartões concorrentes. Com a introdução de critérios de gastos, a análise fica ainda mais importante.
Para alguns clientes, a mudança pode ter pouco impacto. Quem concentra despesas elevadas no cartão talvez consiga cumprir os requisitos naturalmente, sem precisar alterar a rotina financeira.
Para outros, a situação é diferente. Um investidor que mantém patrimônio expressivo no banco, mas prefere pagar muitas despesas por outros meios, pode considerar injusto que o acesso aos benefícios dependa do volume de compras.
Na prática, existem três perfis que devem avaliar a decisão com cuidado:
1. Clientes que concentram os gastos no cartão
Para quem utiliza o The One como principal meio de pagamento, alcançar o limite pode ser relativamente simples. Nesse caso, a mudança tende a exigir apenas um acompanhamento das faturas e das regras de elegibilidade.
2. Clientes que usam pouco o crédito
Quem mantém o cartão principalmente para viagens ocasionais ou vantagens específicas pode ter dificuldade para atingir os critérios. Se os benefícios forem reduzidos com frequência, talvez seja interessante comparar outras opções disponíveis no mercado.
3. Clientes que valorizam o relacionamento bancário
Alguns correntistas mantêm um relacionamento amplo com o Itaú, incluindo investimentos e outros produtos financeiros, mas não concentram todas as compras no cartão.
Para esse grupo, a principal questão é entender se o volume de gastos exigido faz sentido diante do relacionamento mantido com o banco e do valor real das vantagens oferecidas.
Antes de cancelar, vale fazer uma conta simples: some os benefícios que você realmente utiliza, compare esse valor com a anuidade e considere as condições que passarão a valer em 2027. Benefícios que ficam disponíveis, mas nunca são utilizados, não devem pesar tanto na decisão.
O que essa mudança revela sobre a estratégia do Itaú?
A vinculação de benefícios ao volume de compras sinaliza uma valorização maior da utilização efetiva do cartão. Para o banco, clientes que concentram suas despesas no produto podem representar oportunidades de relacionamento comercial e movimentação financeira.
Por outro lado, essa estratégia pode gerar insatisfação entre pessoas que possuem renda ou patrimônio elevados, mas não desejam concentrar todas as despesas em um único meio de pagamento.
É uma discussão que vai além do The One. No segmento de alta renda, bancos e emissores precisam equilibrar os custos de benefícios premium com a necessidade de manter clientes satisfeitos e competitivos diante de outras instituições.
Na minha avaliação, existe uma diferença importante entre incentivar o uso do cartão e condicionar vantagens relevantes a uma meta de consumo. O primeiro caminho pode estimular a utilização sem necessariamente prejudicar quem tem hábitos diferentes. O segundo exige regras transparentes e uma relação clara entre o que o cliente paga e aquilo que recebe.
Também é importante não transformar a busca por benefícios em um incentivo ao consumo excessivo. Um cartão premium deve facilitar a vida financeira, não levar o titular a gastar mais apenas para manter privilégios.
Conclusão: o Itaú Personnalité The One Mastercard Black ainda compensa?
O Itaú Personnalité The One Mastercard Black entra em uma nova fase a partir de 2027, com critérios de gastos que poderão determinar o acesso aos benefícios máximos. Para quem já possui o cartão, o restante de 2026 é um período importante para compreender as condições e avaliar o próprio padrão de utilização.
A exigência de R$ 4 mil mensais ou de uma média trimestral equivalente, conforme as regras apresentadas, pode ser administrável para clientes que concentram despesas no crédito. Já quem utiliza pouco o cartão precisará analisar com mais cuidado se as vantagens justificam os custos.
O ponto principal é não decidir apenas pelo nome da bandeira ou pelo posicionamento premium. Compare a anuidade, os benefícios efetivamente utilizados, os requisitos de elegibilidade e as alternativas disponíveis no mercado.
E você, considera justo que os benefícios de um cartão de alta renda dependam do volume de gastos, mesmo quando o cliente mantém um relacionamento importante com o banco? Deixe sua opinião nos comentários e compartilhe este artigo com quem utiliza o The One. Assim, mais pessoas poderão avaliar a mudança antes de tomar uma decisão.